
Ποιοι κινδυνεύουν
Με πρόσθετο φόρο 22% κινδυνεύουν οι φορολογούμενοι που δεν θα καταφέρουν έως τις 31 Δεκεμβρίου 2026 να συγκεντρώσουν ηλεκτρονικές αποδείξεις αξίας τουλάχιστον ίσης με το 30% του φετινού ατομικού δηλωθέντος εισοδήματός τους.
Για να αναγνωριστούν από την εφορία, οι σχετικές αγορές αγαθών και υπηρεσιών θα πρέπει να έχουν εξοφληθεί με ηλεκτρονικά μέσα, όπως τραπεζικές κάρτες και e-banking.
Παράλληλα, περίπου 4,5 εκατομμύρια φορολογούμενοι με εισοδήματα από μισθωτή εργασία, συντάξεις, επιχειρηματική ή αγροτική δραστηριότητα και εκμίσθωση ακινήτων θα εξακολουθήσουν να υπάγονται στην ίδια υποχρέωση και το 2027, καθώς προβλέπεται παράταση του μέτρου για ακόμη ένα έτος.
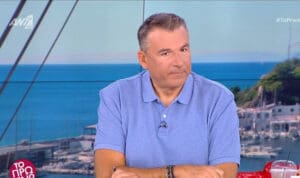
Συγκεκριμένα, θα πρέπει να πραγματοποιούν προσωπικές καταναλωτικές δαπάνες μέσω πιστωτικών, χρεωστικών ή προπληρωμένων καρτών, καθώς και ηλεκτρονικών τραπεζικών συναλλαγών, συνολικού ύψους τουλάχιστον ίσου με το 30% του πραγματικού ετήσιου εισοδήματός τους.
Ιδιαίτερη προσοχή απαιτείται από τους ελεύθερους επαγγελματίες, καθώς ο υπολογισμός του ελάχιστου τεκμαρτού εισοδήματος, σε συνδυασμό με τις προβλεπόμενες προσαυξήσεις, μπορεί να ανεβάσει αισθητά το ποσό των ηλεκτρονικών συναλλαγών που οφείλουν να καλύψουν.
Αυτό έχει ως αποτέλεσμα αρκετοί επαγγελματίες να κινδυνεύουν να εμφανίσουν έλλειμμα ηλεκτρονικών αποδείξεων, το οποίο συνεπάγεται πρόσθετη επιβάρυνση κατά την εκκαθάριση της φορολογικής τους δήλωσης.
Στα 87,21 εκατ. ευρώ ο πρόσθετος φόρος από τις αποδείξεις
Κάθε χρόνο, χιλιάδες πολίτες δεν καταφέρνουν να συμπληρώσουν το προβλεπόμενο ποσό ηλεκτρονικών δαπανών, με συνέπεια να λαμβάνουν χρεωστικά εκκαθαριστικά και να επιβαρύνονται με επιπλέον φόρο για τη διαφορά που προκύπτει.
Τα τελευταία διαθέσιμα στοιχεία της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ) αποτυπώνουν σημαντική αύξηση των σχετικών επιβαρύνσεων.
Ειδικότερα, για το 2024, ο συνολικός πρόσθετος φόρος που καταλογίστηκε σε φορολογουμένους οι οποίοι δεν κάλυψαν το απαιτούμενο όριο ηλεκτρονικών συναλλαγών ανήλθε σε 87,21 εκατ. ευρώ.
Το ποσό αυτό ήταν αυξημένο σχεδόν κατά 60% σε σύγκριση με το 2023, όταν οι αντίστοιχες φορολογικές επιβαρύνσεις είχαν διαμορφωθεί σε 55,48 εκατ. ευρώ.
Η αύξηση αυτή αναδεικνύει τη σημασία της έγκαιρης συγκέντρωσης των απαιτούμενων αποδείξεων, ώστε να αποφεύγονται πρόσθετες χρεώσεις στα εκκαθαριστικά.
Πώς υπολογίζεται το όριο του 30%
Σύμφωνα με το ισχύον φορολογικό πλαίσιο, οι μισθωτοί, οι συνταξιούχοι, οι κατά κύριο επάγγελμα αγρότες, οι αυτοαπασχολούμενοι και όσοι αποκτούν εισόδημα από ενοίκια οφείλουν να πραγματοποιούν κάθε χρόνο ηλεκτρονικές δαπάνες για αγαθά και υπηρεσίες που αντιστοιχούν στο 30% του ετήσιου εισοδήματός τους.
Για την αναγνώριση των συναλλαγών απαιτείται η εξόφλησή τους με πιστωτικές, χρεωστικές ή προπληρωμένες κάρτες, μέσω e-banking ή με άλλες αποδεκτές ηλεκτρονικές μεθόδους πληρωμής. Παράλληλα, πρέπει να έχουν εκδοθεί τα αντίστοιχα παραστατικά λιανικής πώλησης ή παροχής υπηρεσιών.
Τα ποσά των ηλεκτρονικών συναλλαγών εμφανίζονται προσυμπληρωμένα από την ΑΑΔΕ στις φορολογικές δηλώσεις.
Ωστόσο, οι φορολογούμενοι μπορούν να προχωρήσουν σε διορθώσεις ή συμπληρώσεις, εφόσον διαθέτουν τα απαραίτητα δικαιολογητικά που αποδεικνύουν τις σχετικές πληρωμές.
Το ανώτατο ποσό ηλεκτρονικών δαπανών που απαιτείται να συγκεντρωθεί μέχρι το τέλος του έτους έχει οριστεί στις 20.000 ευρώ, ανεξάρτητα από το ύψος του εισοδήματος.
Για παράδειγμα, φορολογούμενος με ετήσιο εισόδημα 20.000 ευρώ πρέπει να έχει πραγματοποιήσει ηλεκτρονικές αγορές και πληρωμές συνολικής αξίας 6.000 ευρώ.
Εάν οι αναγνωριζόμενες αποδείξεις του περιορίζονται στις 5.000 ευρώ, προκύπτει διαφορά 1.000 ευρώ από το υποχρεωτικό όριο.
Στη διαφορά αυτή εφαρμόζεται ο συντελεστής 22%, με αποτέλεσμα να επιβάλλεται πρόσθετος φόρος 220 ευρώ.
Οι ειδικές περιπτώσεις με χαμηλότερο όριο αποδείξεων
Το φορολογικό καθεστώς προβλέπει ευνοϊκότερη μεταχείριση για ορισμένες κατηγορίες πολιτών που επιβαρύνονται με σημαντικές πάγιες οικονομικές υποχρεώσεις.
Ειδικότερα, εάν οι πληρωμές που πραγματοποιήθηκαν μέσα στο έτος για φόρο εισοδήματος, ΕΝΦΙΑ, δόσεις δανείων και ενοίκια υπερβαίνουν συνολικά το 60% του ετήσιου πραγματικού εισοδήματος, το απαιτούμενο ποσοστό ηλεκτρονικών δαπανών περιορίζεται.
Σε αυτές τις περιπτώσεις, οι φορολογούμενοι υποχρεούνται να καλύψουν με ηλεκτρονικές αποδείξεις το 20% του εισοδήματός τους αντί του 30%.
Ξεχωριστή πρόβλεψη ισχύει για όσους έχουν υποστεί κατάσχεση τραπεζικών λογαριασμών. Για τους συγκεκριμένους φορολογουμένους, το ανώτατο απαιτούμενο ποσό ηλεκτρονικών συναλλαγών περιορίζεται στις 5.000 ευρώ.
Τι προβλέπεται για συζύγους και σύμφωνα συμβίωσης
Οι ηλεκτρονικές πληρωμές δηλώνονται ξεχωριστά από κάθε σύζυγο ή από κάθε πρόσωπο που συμμετέχει σε σύμφωνο συμβίωσης.
Ωστόσο, όταν υποβάλλεται κοινή δήλωση φορολογίας εισοδήματος, υπάρχει δυνατότητα αξιοποίησης των επιπλέον αποδείξεων που έχει συγκεντρώσει ο ένας από τους δύο.
Συγκεκριμένα, εφόσον ο ένας σύζυγος έχει πραγματοποιήσει ηλεκτρονικές δαπάνες μεγαλύτερες από εκείνες που απαιτούνται για την κάλυψη του δικού του ορίου, το πλεονάζον ποσό μπορεί να μεταφερθεί στον άλλον σύζυγο.
Η μεταφορά πραγματοποιείται κατά τον υπολογισμό του φόρου εισοδήματος, προκειμένου να καλυφθεί ενδεχόμενη διαφορά στις απαιτούμενες ηλεκτρονικές δαπάνες του άλλου μέρους.
Η ίδια δυνατότητα παρέχεται και στα πρόσωπα που έχουν συνάψει σύμφωνο συμβίωσης και υποβάλλουν κοινή φορολογική δήλωση.
Ποιες ηλεκτρονικές δαπάνες αναγνωρίζει η εφορία
Για τη συμπλήρωση του απαιτούμενου ορίου αποδείξεων λαμβάνονται υπόψη πολλές κατηγορίες καθημερινών αγορών και πληρωμών.
Στις επιλέξιμες δαπάνες περιλαμβάνονται:
Είδη διατροφής και καθημερινής κατανάλωσης: Αγορές τροφίμων, ποτών, ενδυμάτων, υποδημάτων, κλινοσκεπασμάτων, χαρτικών, τσιγάρων, καθώς και προϊόντων προσωπικής υγιεινής και καθαριότητας.
Οικιακός εξοπλισμός: Πληρωμές για ηλεκτρικές και ηλεκτρονικές συσκευές, έπιπλα και άλλα διαρκή αγαθά που προορίζονται για χρήση στο σπίτι.
Επισκευές: Δαπάνες για υπηρεσίες επισκευής διαφόρων ειδών.
Λογαριασμοί και υπηρεσίες: Εξόφληση λογαριασμών κοινής ωφέλειας και κοινοχρήστων, καταβολή διδάκτρων, πληρωμές για ιατρικές επισκέψεις, διαγνωστικές εξετάσεις, νοσήλια και ασφάλιστρα.
Οι συναλλαγές αυτές προσμετρώνται στο απαιτούμενο ποσό, υπό την προϋπόθεση ότι έχουν πραγματοποιηθεί με αναγνωρισμένα ηλεκτρονικά μέσα πληρωμής.
Ποιες πληρωμές δεν προσμετρώνται στο 30%
Αντίθετα, συγκεκριμένες οικονομικές υποχρεώσεις και αγορές εξαιρούνται από τον υπολογισμό των ηλεκτρονικών αποδείξεων.
Δεν αναγνωρίζονται για την κάλυψη του απαιτούμενου ορίου οι πληρωμές ενοικίων, οι δόσεις δανείων, καθώς και οι φόροι και τα τέλη που καταβάλλονται προς το Δημόσιο.
Εκτός υπολογισμού βρίσκονται επίσης οι αγορές ακινήτων, αυτοκινήτων και άλλων οχημάτων, σκαφών και αεροσκαφών.
Το ίδιο ισχύει για ποσά που κατευθύνονται στην απόκτηση αποταμιευτικών ή επενδυτικών προϊόντων, καθώς δεν θεωρούνται επιλέξιμες καταναλωτικές δαπάνες για τους σκοπούς του συγκεκριμένου μέτρου.
Ποιοι απαλλάσσονται από την υποχρέωση
Από την υποχρέωση συγκέντρωσης ηλεκτρονικών αποδείξεων εξαιρούνται συγκεκριμένες κατηγορίες φορολογουμένων.
Στις εξαιρέσεις περιλαμβάνονται όσοι έχουν συμπληρώσει το 70ό έτος της ηλικίας τους, οι οποίοι δεν υποχρεούνται να πραγματοποιούν ηλεκτρονικές συναλλαγές για την κάλυψη του συγκεκριμένου ποσοστού του εισοδήματός τους.
Απαλλαγή προβλέπεται επίσης για τους μόνιμους κατοίκους χωριών με πληθυσμό έως 500 κατοίκους και νησιών με πληθυσμό έως 3.100 κατοίκους, υπό την προϋπόθεση ότι οι περιοχές αυτές δεν αποτελούν τουριστικούς προορισμούς.
Τέλος, από το μέτρο εξαιρούνται και όσοι υπηρετούν την υποχρεωτική στρατιωτική τους θητεία.
Για τους υπόλοιπους φορολογουμένους, η ολοκλήρωση των απαιτούμενων ηλεκτρονικών πληρωμών έως τις 31 Δεκεμβρίου 2026 είναι καθοριστική, προκειμένου να αποφύγουν την επιβολή του πρόσθετου φόρου 22% στο ποσό των αποδείξεων που δεν συγκέντρωσαν.
- Οι φορολογούμενοι πρέπει να συγκεντρώσουν ηλεκτρονικές αποδείξεις αξίας τουλάχιστον 30% του ετήσιου εισοδήματός τους έως το 2026 για να αποφύγουν πρόσθετο φόρο 22%.
- Οι συναλλαγές πρέπει να γίνονται με ηλεκτρονικά μέσα, ενώ οι ελεύθεροι επαγγελματίες κινδυνεύουν περισσότερο λόγω υψηλών τεκμαρτών εισοδημάτων.
- Το μέτρο επεκτείνεται έως το 2027, με ειδικές προβλέψεις για συζύγους, συμφωνίες συμβίωσης και ορισμένες κατηγορίες πολιτών.
- Απαλλαγές ισχύουν για άτομα άνω των 70 ετών, μικρούς χωριάτες, νησιώτες και στρατεύσιμους, με όλες τις υπόλοιπες κατηγορίες να υπόκεινται στις απαιτούμενες ηλεκτρονικές πληρωμές.

Δημοφιλή
Ακυρώνονται οι μαθητικές παρελάσεις της 28ης Οκτωβρίου στα Δωδεκάνησα λόγω κακοκαιρίας
Το μωρό με το «μουστάκι» που «έσπασε» το διαδίκτυο: Το viral βίντεο που κάνει τον γύρο του διαδικτύου
28η Οκτωβρίου: Ποιος ήταν ο πρώτος Έλληνας στρατιώτης που έπεσε το 1940
Εκνευρισμός στην Τουρκία για τη μεγάλη άσκηση του γαλλικού ναυτικού ανοικτά της Κρήτης
Πέτρος Φιλιππίδης: «Αν αθωώσετε την καταγγέλλουσα θα προσφύγουμε στον Άρειο Πάγο» ξεκαθάρισε ο Μιχάλης Δημητρακόπουλος στη δίκη
Ο Βασίλης Παπακωνσταντίνου νοσηλεύεται σε ιδιωτικό θεραπευτήριο με αναπνευστικό πρόβλημα
Συναγερμός στο Ηράκλειο: Άνδρας έπεσε από τα Ενετικά Τείχη!
Μία νέα ισχυρή περίοδος αρχίζει για 3 ζώδια
Το μικρό λαμπάκι στην τηλεόραση που μένει αναμμένο – Πόσο ρεύμα καταναλώνει τελικά;