
Το όριο των 10 ευρώ δεν απαλλάσσει κάθε δωρεάν διάθεση από τις φορολογικές υποχρεώσεις
Η ένδειξη «δώρο» σε ένα προϊόν ή η μηδενική χρέωση ενός καφέ δεν αρκούν για να απαλλαγεί μια επιχείρηση από τις φορολογικές της υποχρεώσεις. Η αυτοπαράδοση, ο ΦΠΑ, τα δώρα μικρής αξίας, τα δείγματα και τα κεράσματα αντιμετωπίζονται με διαφορετικούς κανόνες, ενώ το όριο των 10 ευρώ δεν καταργεί γενικά την υποχρέωση έκδοσης παραστατικού.
Το Εμπορικό και Βιομηχανικό Επιμελητήριο Πειραιώς (ΕΒΕΠ) εφιστά την προσοχή των επιχειρήσεων στον σωστό χαρακτηρισμό κάθε δωρεάν διάθεσης και στην τήρηση των απαραίτητων δικαιολογητικών. Όπως επισημαίνει στην ενημέρωσή του, «κάθε δωρεάν διάθεση αγαθών μικρής αξίας απαιτεί μεγάλη προσοχή για σωστό φορολογικό χαρακτηρισμό και τεκμηρίωση».
Πότε τα 10 ευρώ δεν απαλλάσσουν την επιχείρηση από την έκδοση απόδειξης
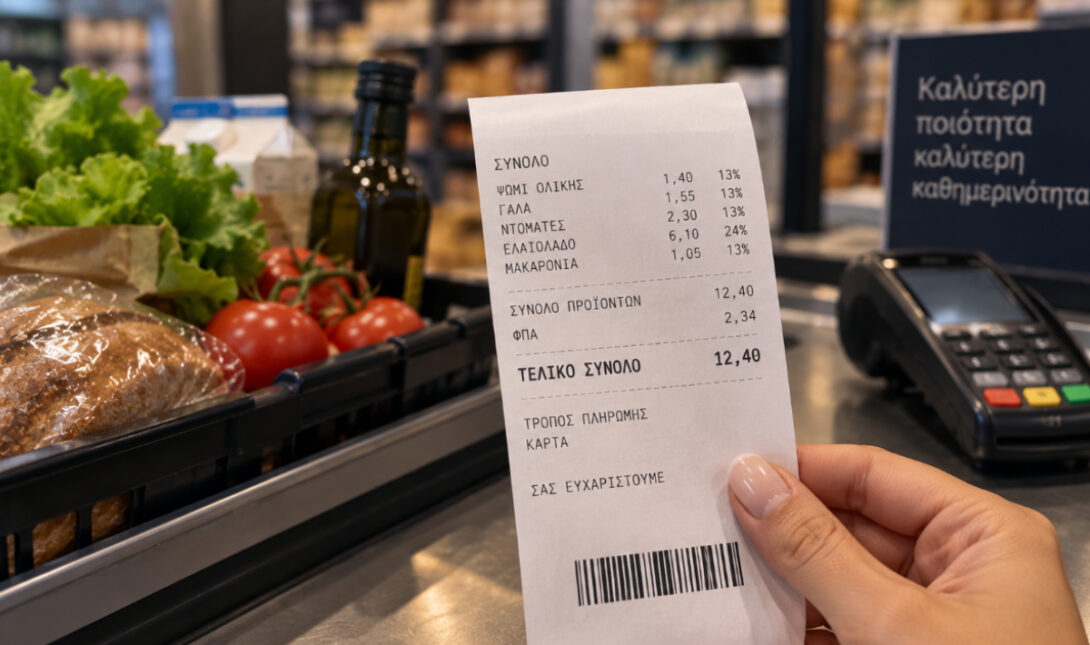
Για τις πωλήσεις, οι υποχρεώσεις είναι σαφείς: σύμφωνα με τα άρθρα 12 και 13 του νόμου 4308/2014, κάθε συναλλαγή πρέπει να συνοδεύεται από το προβλεπόμενο παραστατικό. Στην πώληση προς ιδιώτη εκδίδεται απόδειξη λιανικής ή τιμολόγιο, ανεξάρτητα από το ύψος του ποσού.
Το όριο των 10 ευρώ χωρίς ΦΠΑ αφορά συγκεκριμένες περιπτώσεις δώρων μικρής αξίας και δεν αποτελεί γενική εξαίρεση από την έκδοση απόδειξης ή στοιχείου αυτοπαράδοσης. Ειδικότερα, το άρθρο 9, παράγραφος 2β, του Κώδικα ΦΠΑ, όπως ισχύει με τον νόμο 5144/2024, προβλέπει εξαιρέσεις για δώρα μικρής αξίας και δείγματα που διατίθενται για τους σκοπούς της επιχείρησης, υπό συγκεκριμένες προϋποθέσεις.
Η απόφαση Π.7015/690/1986 εξειδικεύει τους όρους για τις δωρεάν προσφορές. Επομένως, διαφορετική αντιμετώπιση μπορεί να απαιτείται για μια πώληση, ένα διαφημιστικό δώρο, ένα δείγμα, ένα κέρασμα ή μια διάθεση αγαθών για προσωπική χρήση.
Ούτε η παράδοση μέσω διανομέα, θυρίδας ή σημείου παραλαβής αλλάζει τον χαρακτήρα μιας ηλεκτρονικής πώλησης. Η υποχρέωση για το νόμιμο παραστατικό της συναλλαγής παραμένει στον πωλητή, ακόμη και όταν τρίτος εκδίδει νόμιμα έγγραφο που αφορά την παράδοση για λογαριασμό του.
Πότε απαιτείται στοιχείο αυτοπαράδοσης και απόδοση ΦΠΑ
Η αυτοπαράδοση αφορά συγκεκριμένες περιπτώσεις διάθεσης αγαθών χωρίς πώληση, όπως όταν ο επιχειρηματίας χρησιμοποιεί προϊόντα για προσωπικούς σκοπούς ή προβαίνει σε άλλη διάθεση που εμπίπτει στις σχετικές διατάξεις. Το πλαίσιο περιλαμβάνει το άρθρο 24, παράγραφος 2, του νόμου 5144/2024, την απόφαση Π.7475/791/7.11.1986 και τις διευκρινίσεις της εγκυκλίου Ε.2049/2023.
Καθοριστικό στοιχείο είναι εάν, κατά την απόκτηση των αγαθών ή των υλικών από τα οποία προέρχονται, είχε δημιουργηθεί δικαίωμα έκπτωσης του ΦΠΑ. Όταν πληρούνται οι νόμιμες προϋποθέσεις, εκδίδεται το ειδικό παραστατικό αυτοπαράδοσης και αποδίδεται ο αναλογών φόρος.
Για τον υπολογισμό της φορολογητέας αξίας λαμβάνεται υπόψη η τρέχουσα τιμή αγοράς ή, εάν αυτή δεν είναι διαθέσιμη, το κόστος κατά τον χρόνο της διάθεσης. Δεν χρησιμοποιείται υποχρεωτικά η λιανική τιμή του προϊόντος, ενώ η χαμηλή αξία του δεν καταργεί από μόνη της τις σχετικές υποχρεώσεις.
Στο σύστημα myDATA προβλέπονται, υπό τις αντίστοιχες προϋποθέσεις, οι τύποι παραστατικών 6.1 «Στοιχείο Αυτοπαράδοσης» και 6.2 «Ιδιοχρησιμοποίηση». Σύμφωνα με την ενημέρωση του ΕΒΕΠ, το παραστατικό 6.1 μπορεί να χρησιμοποιείται για την απόδοση του ΦΠΑ χωρίς να αποτελεί κανονικό έσοδο από πώληση για τον υπολογισμό των ακαθάριστων εσόδων. Στο παραστατικό καταχωρίζονται χωριστά ο ΦΠΑ και η ένδειξη «φόρος μη εκπιπτόμενος».
Τι ισχύει για τα κεράσματα σε καφέ και εστιατόρια
Η δωρεάν προσφορά καφέ, φαγητού ή ποτού δεν εξαιρείται αυτομάτως από τον ΦΠΑ επειδή χαρακτηρίζεται «κέρασμα». Η φορολογική αντιμετώπιση εξαρτάται από τις συνθήκες της διάθεσης και από το εάν πρόκειται πράγματι για δωρεάν προσφορά, εμπορική έκπτωση ή παροχή που περιλαμβάνεται σε ένα πληρωμένο μενού.
Το κέρασμα πρέπει επίσης να διακρίνεται από το διαφημιστικό δώρο μικρής αξίας, για το οποίο ισχύουν συγκεκριμένες προϋποθέσεις. Η σχετική ενημέρωση παραπέμπει στα άρθρα 24 και 9 του Κώδικα ΦΠΑ, καθώς και στην απόφαση ΔΕΔ 204/2023.
Ιδιαίτερη προσοχή χρειάζεται και στις συναλλαγές μέσω πλατφορμών. Εάν η πλατφόρμα αποζημιώνει το κατάστημα για ένα προϊόν ή μια υπηρεσία, το γεγονός ότι ο πελάτης δεν πληρώνει απευθείας δεν σημαίνει κατ’ ανάγκη ότι πρόκειται για δωρεάν διάθεση.
Οι προϋποθέσεις για τα δώρα έως 10 ευρώ
Η εξαίρεση για τα δώρα μικρής αξίας δεν εφαρμόζεται σε κάθε προϊόν που προσφέρεται χωρίς αντάλλαγμα. Σύμφωνα με τον συνδυασμό του άρθρου 9, παράγραφος 2β, του νόμου 5144/2024 και της απόφασης Π.7015/690/1986, απαιτείται να πληρούνται συγκεκριμένοι όροι.
Μεταξύ αυτών περιλαμβάνονται:
- Σκοπός της προσφοράς: Το δώρο πρέπει να συνδέεται με την προβολή της επιχείρησης ή την ανάπτυξη επαγγελματικών σχέσεων.
- Αξία: Η αξία κτήσης των αγαθών που προσφέρονται στο ίδιο πρόσωπο δεν πρέπει να υπερβαίνει τα 10 ευρώ χωρίς ΦΠΑ.
- Συχνότητα: Δεν πρέπει να πρόκειται για διαδοχικές προσφορές προς το ίδιο πρόσωπο.
- Ετήσιο όριο: Η συνολική ετήσια αξία των δώρων δεν πρέπει να υπερβαίνει το 1% των ακαθάριστων εσόδων.
- Είδος προϊόντος: Τα δώρα δεν πρέπει να είναι του ίδιου είδους με τα αγαθά που παράγει ή εμπορεύεται η επιχείρηση.
Συνεπώς, ένα διαφημιστικό δώρο δεν αντιμετωπίζεται αυτομάτως όπως ένα εμπορεύσιμο προϊόν που η επιχείρηση αποφασίζει να χαρίσει. Ο χαρακτηρισμός εξαρτάται από το είδος και τις προϋποθέσεις της συγκεκριμένης προσφοράς.
Πώς διαφέρουν τα δείγματα από τα δώρα
Τα δείγματα αποτελούν ξεχωριστή κατηγορία. Αφορούν προϊόντα όμοια με εκείνα που παράγει ή πωλεί η επιχείρηση και προσφέρονται δωρεάν, σε λογικές ποσότητες, ώστε ο αποδέκτης να γνωρίσει και να αξιολογήσει την ποιότητά τους. Παράλληλα, πρέπει να φέρουν την ένδειξη «δείγμα δωρεάν».
Το όριο των 10 ευρώ αφορά τα δώρα μικρής αξίας και δεν εφαρμόζεται αυτοτελώς στα δείγματα. Για τη διάθεσή τους ισχύουν οι ειδικοί όροι του άρθρου 9 του νόμου 5144/2024 και της απόφασης Π.7015/690/1986. Η συγκεκριμένη απόφαση προβλέπει, επίσης, εξαιρέσεις για οινοπνευματώδη και καπνοβιομηχανικά προϊόντα.
Τι πρέπει να καταγράφουν οι επιχειρήσεις
Το ΕΒΕΠ συνιστά στις επιχειρήσεις να τηρούν στοιχεία για κάθε δωρεάν διάθεση αγαθών, καταγράφοντας το είδος, την ποσότητα, την αξία, την ημερομηνία και τον σκοπό της προσφοράς. Τα αντίστοιχα δικαιολογητικά πρέπει να διατηρούνται, ώστε να τεκμηριώνεται ο χαρακτηρισμός της συναλλαγής.
Παράλληλα, οι επιχειρήσεις καλούνται να συνεννοούνται με τον λογιστή τους για το κατάλληλο παραστατικό, τον φορολογικό χειρισμό και τη διαβίβαση των στοιχείων στο myDATA. Η αναγραφή μόνο της λέξης «δώρο» ή «κέρασμα» δεν αρκεί για να προσδιορίσει τη φορολογική μεταχείριση, όπως δεν αρκεί και η αξία κάτω των 10 ευρώ για να απαλλάξει γενικά μια συναλλαγή από την έκδοση απόδειξης.
- Οι δωρεάν προσφορές, όπως δώρα και κεράσματα, απαιτούν προσεκτική φορολογική τεκμηρίωση και δεν απαλλάσσονται αυτόματα από τον ΦΠΑ.
- Το όριο των 10 ευρώ αναφέρεται σε δώρα μικρής αξίας, αλλά δεν καταργεί την υποχρέωση έκδοσης παραστατικών.
- Τα δείγματα διαφέρουν από τα δώρα και υπόκεινται σε ιδιαίτερους φορολογικούς κανόνες και εξαιρέσεις σύμφωνα με τον νόμο.
- Οι επιχειρήσεις πρέπει να τηρούν λεπτομερή αρχεία για κάθε δωρεάν διάθεση και να συνεργάζονται με λογιστές για σωστό φορολογικό χειρισμό.
Δημοφιλή
Θεσσαλονίκη: 41χρονος κατήγγειλε ότι τον βίασαν ομαδικά έξι άτομα - Τον ξυλοκόπησαν και τον πέταξαν στον Θερμαϊκό
Άγριο ξύλο για μια θέση στάθμευσης στον Βόλο - «Με γουστάρει η γυναίκα σου γι’ αυτό παρκάρει μπροστά στο σπίτι μου»
Πυρ και μανία ο Χρήστος Κόντης: "Χάσαμε απο τη δεύτερη ομάδα της Λάρισας"
Όλγα Κεφαλογιάννη: Ο Μάνος Πενθερουδάκης ήταν ο πρώτος άνθρωπος που μίλησα όταν συνέβησαν όλα αυτά με τον πατέρα των παιδιών μου
Θλίψη στο Ηράκλειο για τον Σάββα που «έφυγε» σε ηλικία 62 ετών
Το ζώδιο που έχει κακή φήμη στον έρωτα, αλλά αξίζει μια δεύτερη ευκαιρία
Συναγερμός για την εξαφάνιση 25χρονης στην Αττική
Ρέθυμνο: Η συγκινητική κίνηση αστυνομικού λίγο πριν την παρέλαση της 28ης Οκτωβρίου! - Δείτε το βίντεο
Τα 5 ζώδια που ευνοούνται με αφθονία και ευημερία