
Σε ένα αυστηρότερο πλαίσιο διαφάνειας, λογοδοσίας και εποπτείας των εταιρειών διαχείρισης απαιτήσεων από δάνεια και πιστώσεις (servicers), με παράλληλη ενίσχυση της προστασίας των οφειλετών, κινείται το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, το οποίο κατατέθηκε προ ολίγου στη Βουλή υπό το γενικό τίτλο: Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων από δάνεια και πιστώσεις – Προστασία συνεπών οφειλετών – Φορολογική μεταχείριση και εποπτεία κρυπτοστοιχείων – Λογιστική μεταρρύθμιση της Γενικής Κυβέρνησης – Ενίσχυση των συλλογικών επενδύσεων και της κεφαλαιαγοράς καθώς και της διαχείρισης κινδύνων και της εποπτείας του χρηματοπιστωτικού συστήματος
Κεντρικό στοιχείο των ρυθμίσεων αποτελεί η εισαγωγή μιας τυποποιημένης διαδικασίας διμερούς διαπραγμάτευσης μεταξύ οφειλετών και δανειστών, με συγκεκριμένα στάδια, προθεσμίες και υποχρεώσεις ενημέρωσης και αιτιολόγησης των απαντήσεων, ενώ προβλέπονται πρόσθετες ασφαλιστικές δικλίδες για τους συνεπείς οφειλέτες.
Τροποποιείται και συμπληρώνεται το πλαίσιο του ν. 5072/2023 για τους διαχειριστές και αγοραστές πιστώσεων. Στο επίκεντρο βρίσκεται η υποχρέωση των servicers να δημοσιοποιούν περισσότερα στοιχεία για τα χαρτοφυλάκια που διαχειρίζονται, τα οικονομικά τους μεγέθη, τις επενδύσεις, τα συστήματα και το προσωπικό τους, τα αποτελέσματα της διαχείρισης, καθώς και τον τρόπο με τον οποίο αντιμετωπίζουν τα παράπονα των δανειοληπτών. Παράλληλα, προβλέπεται η ετήσια υποβολή σχεδίου στρατηγικής διαχείρισης απαιτήσεων, ώστε να ενισχυθεί η δυνατότητα αξιολόγησης της δραστηριότητάς τους και να καταστεί αποτελεσματικότερος ο εποπτικός έλεγχος.
Οι παρεμβάσεις αυτές εντάσσονται σε ένα ευρύτερο νομοθετικό σχέδιο εκσυγχρονισμού του χρηματοπιστωτικού τομέα, το οποίο περιλαμβάνει, μεταξύ άλλων, την ενσωμάτωση ευρωπαϊκών οδηγιών για την τραπεζική εποπτεία, τη διαχείριση επενδυτικών κεφαλαίων, την καταπολέμηση της νομιμοποίησης εσόδων από παράνομες δραστηριότητες και την ενίσχυση της ευρωπαϊκής κεφαλαιαγοράς. Ωστόσο, το σκέλος που αφορά τους servicers και τη διμερή ρύθμιση οφειλών συνιστά μία από τις πλέον άμεσες παρεμβάσεις για την καθημερινότητα των δανειοληπτών, καθώς επιχειρεί να συνδέσει την αποτελεσματικότερη διαχείριση των μη εξυπηρετούμενων δανείων με αυξημένες υποχρεώσεις διαφάνειας και συγκεκριμένες δικλίδες προστασίας.
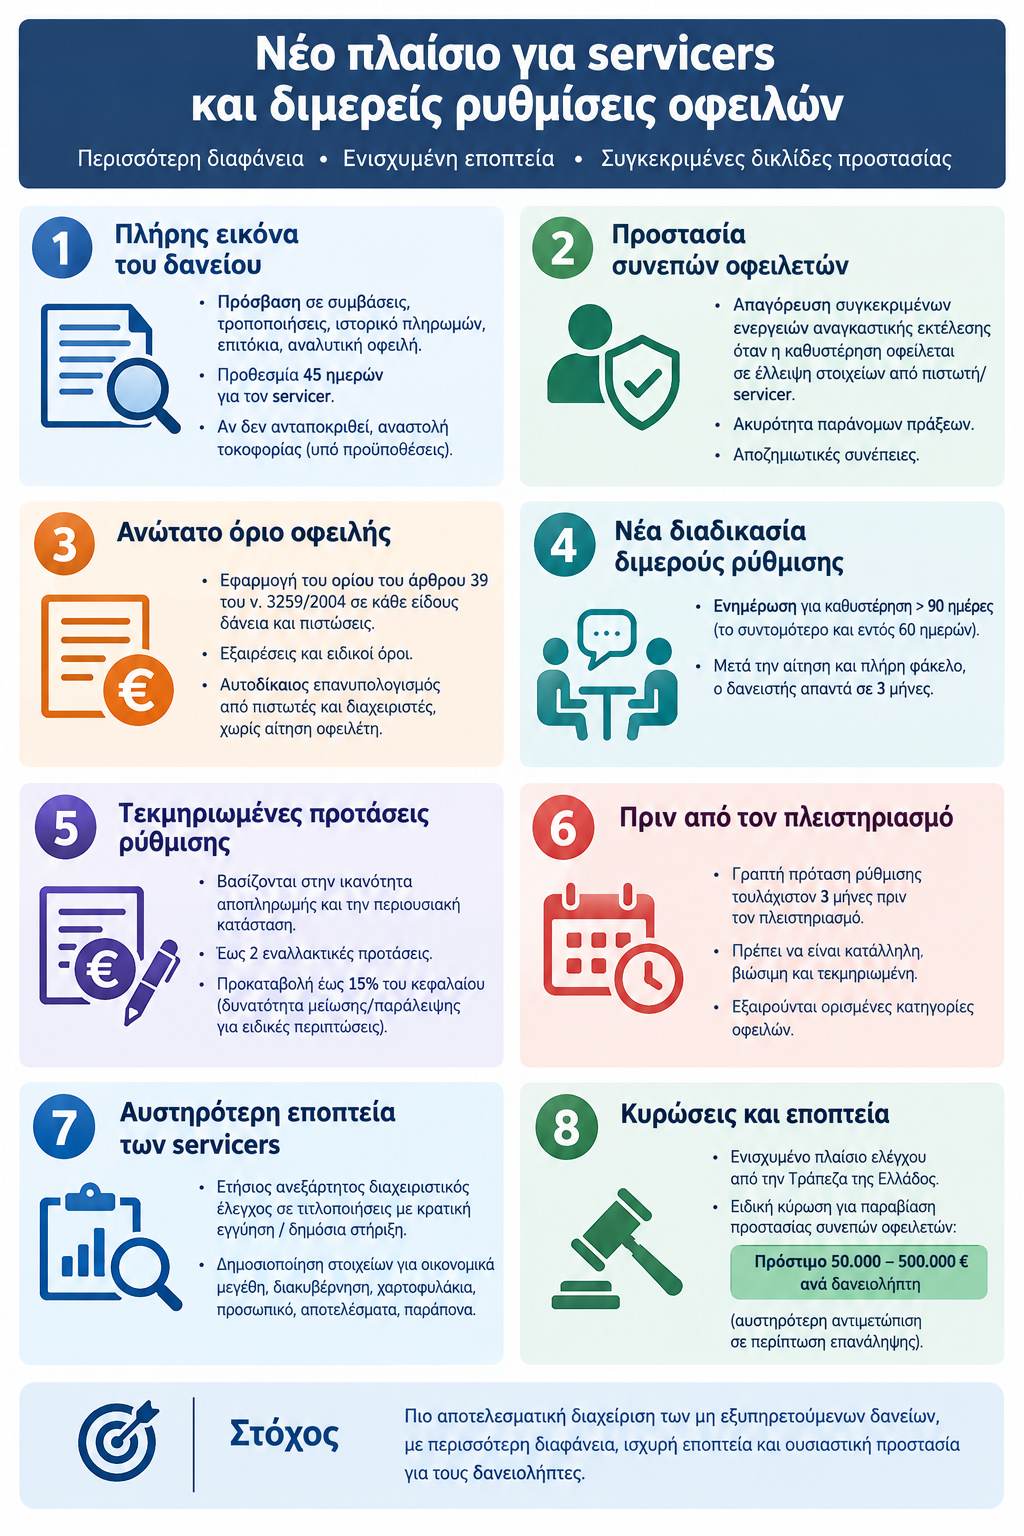
Τα βασικά σημεία του νομοσχεδίου
1. Πλήρης εικόνα του δανείου χωρίς χρέωση
Οι δανειολήπτες αποκτούν δικαίωμα να ζητούν συμβάσεις, τροποποιήσεις, ιστορικό πληρωμών, τρόπο υπολογισμού επιτοκίου και αναλυτική κατάσταση οφειλής. Ο servicer έχει προθεσμία 45 ημερών. Αν δεν ανταποκριθεί πλήρως, προβλέπεται αναστολή της τοκοφορίας υπό τις προϋποθέσεις του νομοσχεδίου.
2. Προστασία των συνεπών οφειλετών
Όταν ο οφειλέτης τηρεί τη ρύθμισή του και η καταβολή δόσεων εμποδίζεται αποκλειστικά επειδή ο πιστωτής ή ο servicer δεν του παρέχει τα αναγκαία στοιχεία πληρωμής, απαγορεύονται συγκεκριμένες ενέργειες αναγκαστικής εκτέλεσης. Προβλέπονται επίσης ακυρότητα παράνομων πράξεων και αποζημιωτικές συνέπειες.
3. Εφαρμογή ανώτατου ορίου οφειλής
Το άρθρο 14 επεκτείνει την εφαρμογή του ορίου του άρθρου 39 του ν. 3259/2004 σε απαιτήσεις από κάθε είδους συμβάσεις δανείων και πιστώσεων, με τις εξαιρέσεις και τους όρους που προβλέπονται. Προβλέπει αυτοδίκαιο επανυπολογισμό από τους υπόχρεους πιστωτές και διαχειριστές, χωρίς αίτηση του οφειλέτη.
4. Νέα διαδικασία διμερούς ρύθμισης
Ο δανειστής ενημερώνει τον οφειλέτη όταν η καθυστέρηση ξεπεράσει τις 90 ημέρες. Η ενημέρωση πρέπει να αποσταλεί το συντομότερο δυνατό και το αργότερο εντός 60 ημερών από τη συμπλήρωση του ορίου. Μετά την αίτηση του οφειλέτη και την υποβολή πλήρους φακέλου, ο δανειστής έχει τρεις μήνες για να απαντήσει.
5. Τεκμηριωμένες προτάσεις ρύθμισης
Η πρόταση πρέπει να βασίζεται στην ικανότητα αποπληρωμής και στην περιουσιακή κατάσταση του οφειλέτη. Προβλέπεται δυνατότητα έως δύο εναλλακτικών προτάσεων, ενώ η προκαταβολή μπορεί να φθάνει έως το 15% του κεφαλαίου. Ο πιστωτής μπορεί να την παραλείψει ή να τη μειώσει, συνεκτιμώντας ιδιαίτερες οικονομικές δυσχέρειες, κοινωνικά κριτήρια ή προβλήματα υγείας.
6. Νέες υποχρεώσεις πριν από τον πλειστηριασμό
Η έγγραφη πρόταση ρύθμισης πρέπει να είναι κατάλληλη, βιώσιμη και τεκμηριωμένη και να υποβάλλεται τουλάχιστον τρεις μήνες πριν από τον πλειστηριασμό. Η υποχρέωση συνδέεται με συγκεκριμένες προϋποθέσεις, ενώ εξαιρούνται ορισμένες κατηγορίες οφειλών.
7. Αυστηρότερη εποπτεία των servicers
Καθιερώνεται ετήσιος ανεξάρτητος διαχειριστικός έλεγχος για συγκεκριμένες τιτλοποιήσεις που συνδέονται με κρατική εγγύηση ή άλλη δημόσια στήριξη. Οι εταιρείες διαχείρισης οφείλουν να δημοσιοποιούν στοιχεία για τα οικονομικά τους μεγέθη, τη διακυβέρνηση, τα χαρτοφυλάκια και τα παράπονα των δανειοληπτών.
8. Κυρώσεις και εποπτεία
Η Τράπεζα της Ελλάδος αποκτά ενισχυμένο πλαίσιο ελέγχου και κυρώσεων, ενώ προβλέπεται ειδική διοικητική κύρωση για παραβίαση της προστασίας των συνεπών οφειλετών: πρόστιμο από 50.000 έως 500.000 ευρώ ανά δανειολήπτη, με αυστηρότερη αντιμετώπιση σε περίπτωση επανάληψης.
Τι προβλέπει κάθε άρθρο για τα κόκκινα δάνεια
Κεφάλαιο Α΄ — Σκοπός και αντικείμενο
Άρθρο 1 — Σκοπός
Θέτει ως στόχο τη βιώσιμη αντιμετώπιση του ιδιωτικού χρέους. Επιδιώκει να ενισχύσει τη διαφάνεια και τη λογοδοσία των servicers, να προστατεύσει τους συνεπείς οφειλέτες, να διασφαλίσει την έγκαιρη ενημέρωση για τις οφειλές και να διευκολύνει τις διμερείς ρυθμίσεις.
Άρθρο 2 — Αντικείμενο
Προσδιορίζει τις βασικές παρεμβάσεις: ανεξάρτητους ελέγχους σε συγκεκριμένες τιτλοποιήσεις με δημόσια στήριξη, δημοσιοποίηση στοιχείων από τους servicers, εποπτεία της διαχείρισης, δικαίωμα ενημέρωσης των δανειοληπτών, εφαρμογή ανώτατου ορίου οφειλής, τυποποιημένη πρόταση πριν από πλειστηριασμό και ειδική διαδικασία διμερούς ρύθμισης.
Κεφάλαιο Β΄ — Εποπτεία servicers και προστασία οφειλετών
Άρθρο 3 — Ετήσιος ανεξάρτητος διαχειριστικός έλεγχος
Οι διαχειριστές απαιτήσεων από τιτλοποιήσεις που συνδέονται με εγγύηση του Δημοσίου ή άλλον μηχανισμό δημόσιας στήριξης υποχρεούνται σε ετήσιο διαχειριστικό έλεγχο. Εξετάζονται, μεταξύ άλλων, οι αμοιβές του servicer και τα έξοδα των φυσικών και νομικών προσώπων που συμμετέχουν στην είσπραξη των απαιτήσεων.
Προβλέπεται δημοσιοποίηση περίληψης του πορίσματος και υποβολή της πλήρους έκθεσης στις αρμόδιες αρχές, συμπεριλαμβανομένης της Τράπεζας της Ελλάδος.
Άρθρο 4 — Υποχρέωση δημοσιοποίησης στοιχείων
Οι εταιρείες διαχείρισης απαιτήσεων από δάνεια και πιστώσεις υποχρεούνται να δημοσιοποιούν τουλάχιστον ετησίως στοιχεία για:
• Τα οικονομικά τους μεγέθη, τα μερίσματα και τις επενδύσεις σε συστήματα και προσωπικό.
• Την εταιρική διακυβέρνησή τους.
• Τα χαρτοφυλάκια που διαχειρίζονται και τα αποτελέσματα της διαχείρισης.
• Τον τρόπο με τον οποίο χειρίζονται τα παράπονα των δανειοληπτών.
Άρθρο 5 — Ετήσιο σχέδιο στρατηγικής διαχείρισης
Οι servicers υποβάλλουν στην Τράπεζα της Ελλάδος ετήσιο σχέδιο στρατηγικής για τις απαιτήσεις που διαχειρίζονται. Το σχέδιο περιλαμβάνει τις προβλεπόμενες εισπράξεις και ανακτήσεις, τις στρατηγικές ανά κατηγορία απαίτησης, το κόστος, τους διαθέσιμους πόρους, τους κινδύνους και τους δείκτες αξιολόγησης της απόδοσης.
Παράλληλα, θεσπίζεται υποχρέωση συνεχούς συμμόρφωσης με τις προϋποθέσεις λειτουργίας και πολιτική αποδοχών για τους διαχειριστές.
Άρθρο 6 — Συμβάσεις διαχείρισης πιστώσεων
Τροποποιείται η σχετική διάταξη του ν. 5072/2023 ως προς το περιεχόμενο των συμβάσεων μεταξύ αγοραστών πιστώσεων και servicers. Προβλέπεται ρήτρα για την πολιτική διαμεσολάβησης στις πωλήσεις απαιτήσεων στη δευτερογενή αγορά.
Άρθρο 7 — Πωλήσεις απαιτήσεων στη δευτερογενή αγορά
Οι πωλήσεις και μεταβιβάσεις απαιτήσεων στη δευτερογενή αγορά πρέπει να πραγματοποιούνται μέσω διαμεσολάβησης του servicer που διαχειρίζεται τις πιστώσεις για λογαριασμό του πωλητή.
Η διάταξη αφορά τον τρόπο διενέργειας των μεταβιβάσεων και δεν προβλέπει από μόνη της απαγόρευση πώλησης κόκκινων δανείων.
Άρθρο 8 — Ηλεκτρονική πλατφόρμα συναλλαγών εξυπηρετούμενων δανείων
Αποσαφηνίζεται ότι αρμόδιο για συγκεκριμένες υποχρεώσεις και την εφαρμογή του άρθρου 24Α του ν. 5072/2023 είναι το υπουργείο Εθνικής Οικονομίας και Οικονομικών.
Άρθρο 9 — Ανακριβή στοιχεία και δημοσιοποίηση κυρώσεων
Προστίθεται ως παράβαση η υποβολή ανακριβών ή ελλιπών στοιχείων από διαχειριστή πιστώσεων στην Τράπεζα της Ελλάδος. Προβλέπεται επίσης η δημοσιοποίηση των κυρώσεων που επιβάλλονται βάσει του σχετικού εποπτικού πλαισίου.
Άρθρο 10 — Κυρώσεις για παραβάσεις σχετικά με την ηλεκτρονική πλατφόρμα
Επικαιροποιείται η διάταξη για τις κυρώσεις που επιβάλλει το υπουργείο Εθνικής Οικονομίας και Οικονομικών σε περίπτωση παραβίασης των υποχρεώσεων που σχετίζονται με την πλατφόρμα συναλλαγών εξυπηρετούμενων δανείων.
Άρθρο 11 — Συνεργασία με τον Ελληνικό Χρηματοοικονομικό Μεσολαβητή
Οι servicers υποχρεούνται να διαθέτουν αποτελεσματικές και διαφανείς διαδικασίες διαχείρισης παραπόνων και να συνεργάζονται με τον Ελληνικό Χρηματοοικονομικό Μεσολαβητή ή άλλον αναγνωρισμένο φορέα εναλλακτικής επίλυσης διαφορών.
Άρθρο 12 — Εισαγωγή νέου κεφαλαίου προστασίας οφειλετών
Προστίθεται στον ν. 5072/2023 νέο κεφάλαιο για τα μέτρα προστασίας των οφειλετών και την αναστολή της τοκοφορίας. Αποτελεί τη νομοθετική βάση των επόμενων άρθρων.
Άρθρο 13 — Δικαίωμα πλήρους ενημέρωσης και αναστολή τοκοφορίας
Ο δανειολήπτης μπορεί να ζητήσει δωρεάν, σε έντυπη ή ηλεκτρονική μορφή και εντός 45 ημερών:
• Τις αρχικές δανειακές συμβάσεις και όλες τις τροποποιήσεις τους.
• Αναλυτικό ιστορικό των πληρωμών.
• Τον τρόπο υπολογισμού του ισχύοντος επιτοκίου.
• Αναλυτική κατάσταση οφειλής, με χωριστή αναφορά στο κεφάλαιο, στους συμβατικούς τόκους, στους τόκους υπερημερίας, στις προμήθειες και στα έξοδα.
Εφόσον τα στοιχεία είναι πλήρη και ήδη διαθέσιμα στο προβλεπόμενο σύστημα προσωποποιημένης πληροφόρησης, η υποχρέωση ενημέρωσης μπορεί να καλύπτεται με τη σχετική ειδοποίηση. Αν δεν παρασχεθούν εμπρόθεσμα και πλήρως τα στοιχεία, αναστέλλεται η τοκοφορία μέχρι την πλήρη και προσήκουσα χορήγησή τους.
Η διάταξη δεν καταργεί άλλα δικαιώματα του οφειλέτη, όπως αξιώσεις αποζημίωσης ή επιστροφής αχρεωστήτως καταβληθέντων ποσών.
Άρθρο 14 — Ανώτατο όριο τοκοφορίας και επανυπολογισμός οφειλών
Επεκτείνεται η εφαρμογή του άρθρου 39 του ν. 3259/2004 σε απαιτήσεις από κάθε είδους συμβάσεις δανείων και πιστώσεων, με την επιφύλαξη ειδικότερων διατάξεων που προβλέπουν χαμηλότερα όρια.
Το νομοσχέδιο προβλέπει ότι τα όρια εφαρμόζονται αυτοδικαίως, χωρίς να απαιτείται αίτηση του οφειλέτη ή του εγγυητή. Οι τράπεζες, οι ειδικοί διάδοχοι, οι αποκτώντες τιτλοποιημένες απαιτήσεις και οι εταιρείες διαχείρισης υποχρεούνται να επανυπολογίσουν τις απαιτήσεις που εμπίπτουν στη ρύθμιση και να αποτυπώσουν το νέο υπόλοιπο στα συστήματά τους.
Για τον επανυπολογισμό λαμβάνονται υπόψη το αρχικά χορηγηθέν κεφάλαιο και οι καταβολές που έχουν πραγματοποιηθεί από τον οφειλέτη, τον εγγυητή ή τρίτους. Το άρθρο προβλέπει ειδικούς κανόνες για την περίπτωση που δεν είναι διαθέσιμα τα αναγκαία ιστορικά στοιχεία.
Άρθρο 15 — Προστασία του συνεπούς οφειλέτη
Η προστασία ενεργοποιείται όταν ο οφειλέτης τηρεί τους όρους της ρύθμισης και η αδυναμία καταβολής μίας ή περισσότερων δόσεων οφείλεται αποκλειστικά στην έλλειψη των αναγκαίων στοιχείων που πρέπει να του χορηγήσει ο πιστωτής ή ο servicer.
Στην περίπτωση αυτή απαγορεύονται η καταγγελία της ρύθμισης, η έκδοση ή εκτέλεση διαταγής πληρωμής, οι κατασχέσεις, η επίσπευση πλειστηριασμού και άλλες δικαστικές ή εξώδικες ενέργειες είσπραξης κατά παράβαση της ρύθμισης.
Προβλέπονται αυτοδίκαιη ακυρότητα των παράνομων πράξεων, αναστολή πλειστηριασμού υπό τις προβλεπόμενες προϋποθέσεις και πίστωση πέντε μηνιαίων δόσεων υπέρ του οφειλέτη, καθώς και ισόχρονη παράταση της ρύθμισης χωρίς τόκους, προσαυξήσεις ή έξοδα. Διατηρείται η δυνατότητα διεκδίκησης περαιτέρω αποζημίωσης.
Το πρόστιμο μπορεί να φθάσει τις 500.000 ευρώ ανά δανειολήπτη. Σε επαναλαμβανόμενες παραβάσεις προβλέπονται αυξημένα πρόστιμα και, σε τρίτη παράβαση εντός τριετίας, πρόσθετα εποπτικά μέτρα.
Άρθρο 16 — Εξουσιοδοτικές αρμοδιότητες της Τράπεζας της Ελλάδος
Η Τράπεζα της Ελλάδος εξουσιοδοτείται να καθορίσει λεπτομέρειες για τη δημοσιοποίηση στοιχείων των servicers, την αξιολόγηση της συμμόρφωσής τους και την εφαρμογή των σχετικών υποχρεώσεων.
Άρθρο 17 — Πρόταση ρύθμισης πριν από τον πλειστηριασμό
Ο πιστωτής υποχρεούται να υποβάλλει στον οφειλέτη έγγραφη πρόταση ρύθμισης τουλάχιστον τρεις μήνες πριν από τον πλειστηριασμό, υπό τις προϋποθέσεις της διάταξης.
Η πρόταση πρέπει να είναι κατάλληλη, βιώσιμη και τεκμηριωμένη με βάση την ικανότητα αποπληρωμής και την περιουσιακή κατάσταση του οφειλέτη. Πρέπει επίσης να διασφαλίζει ότι ο πιστωτής δεν θα βρεθεί σε χειρότερη θέση από εκείνη στην οποία θα βρισκόταν σε περίπτωση ρευστοποίησης.
Η υποχρέωση κοινοποίησης συνδέεται με την εγγραφή του οφειλέτη στο προβλεπόμενο σύστημα προσωποποιημένης πληροφόρησης και την ανταπόκρισή του σε αίτημα παροχής οικονομικών και περιουσιακών στοιχείων. Για πιστωτές που υποχρεούνται να διαθέτουν τέτοιο σύστημα, η τήρηση της νέας διαδικασίας διμερούς ρύθμισης μπορεί να εκπληρώνει την υποχρέωση. Εξαιρούνται οι οφειλές νομικών προσώπων που χαρακτηρίζονται μεγάλες οντότητες.
Κεφάλαιο Γ΄ — Ειδική διαδικασία διμερούς ρύθμισης οφειλών
Εδώ βρίσκεται ο βασικός κορμός της νέας παρέμβασης. Τα άρθρα 18 έως 34 θεσπίζουν μια συγκεκριμένη διαδικασία διαπραγμάτευσης μεταξύ οφειλέτη και πιστωτή, καθορίζουν τις προθεσμίες, τις συνέπειες της καθυστέρησης και τον ρόλο της Τράπεζας της Ελλάδος.
Άρθρο 18 — Εισαγωγή της νέας διαδικασίας
Προστίθεται στον ν. 5072/2023 νέο μέρος για την ειδική διαδικασία διμερούς ρύθμισης οφειλών. Οι επόμενες διατάξεις καθορίζουν το πεδίο εφαρμογής και τους κανόνες λειτουργίας της.
Άρθρο 19 — Ποιες οφειλές υπάγονται στη διαδικασία
Θεσπίζεται ειδική διαδικασία διαπραγμάτευσης μεταξύ οφειλετών και εποπτευόμενων από την Τράπεζα της Ελλάδος πιστωτικών και χρηματοδοτικών ιδρυμάτων, καθώς και άλλων κατηγοριών δανειστών που αναφέρονται στη διάταξη.
Η διαδικασία μπορεί να χρησιμοποιηθεί ανεξάρτητα από τη δυνατότητα υπαγωγής στον εξωδικαστικό μηχανισμό του ν. 4738/2020. Ωστόσο, η υποβολή αίτησης για τις ίδιες οφειλές αποκλείει την παράλληλη υπαγωγή σε άλλη διαδικασία ρύθμισης για τις ίδιες απαιτήσεις.
Σημαντικά σημεία:
• Δεν επιτρέπεται να επιβαρύνεται ο οφειλέτης με χρεώσεις για την εξέταση και διεκπεραίωση του αιτήματος.
• Η διαδικασία μπορεί να εφαρμοστεί ακόμη και όταν έχει αρχίσει αναγκαστική εκτέλεση, εφόσον δεν έχει ολοκληρωθεί πλειστηριασμός με κατακύρωση. Για το υπόλοιπο οφειλής μετά την κατακύρωση προβλέπεται δυνατότητα προσφυγής, χωρίς να θίγεται το κύρος του πλειστηριασμού.
• Αίτηση που υποβάλλεται εντός τριών μηνών πριν από προγραμματισμένο πλειστηριασμό αναστέλλει τον πλειστηριασμό.
• Εξαιρούνται οι οφειλές μεγάλων και μεσαίων οντοτήτων, οι οφειλές για τις οποίες έχει ήδη τηρηθεί η διαδικασία του άρθρου 182 του ν.
5193/2025 και οι οφειλές από κοινοπρακτικά δάνεια ή κοινοπρακτικές χρηματοδοτήσεις.
Άρθρο 20 — Ορισμοί
Αποσαφηνίζονται βασικές έννοιες που χρησιμοποιούνται στη διαδικασία:
• Λύση ρύθμισης: αλλαγή των συμβατικών όρων εξυπηρέτησης της οφειλής λόγω οικονομικών δυσκολιών του οφειλέτη.
• Λύση οριστικής διευθέτησης: συμφωνία για οριστική εξόφληση, αφού διερευνηθεί και αποκλειστεί λύση ρύθμισης. Μπορεί να περιλαμβάνει μεταβίβαση κυριότητας εξασφαλίσεων ή άλλων περιουσιακών στοιχείων, με τη συναίνεση του δανειολήπτη.
• Εύλογες δαπάνες διαβίωσης: οι δαπάνες που αναγνωρίζονται από το προβλεπόμενο θεσμικό πλαίσιο.
Η διάκριση είναι ουσιαστική: η ρύθμιση αλλάζει τους όρους αποπληρωμής, ενώ η οριστική διευθέτηση αποσκοπεί στην τελική εξόφληση με συμφωνημένους όρους.
Άρθρο 21 — Ενημέρωση οφειλέτη και εξέταση αιτήματος
Αποτελεί μία από τις σημαντικότερες διατάξεις του νομοσχεδίου.
Όταν η καθυστέρηση πληρωμής υπερβεί τις 90 ημέρες, ο δανειστής οφείλει να ενημερώσει τον οφειλέτη για τη δυνατότητα ένταξης στη διαδικασία. Η ενημέρωση πρέπει να αποσταλεί το συντομότερο δυνατό και, σε κάθε περίπτωση, το αργότερο μέσα σε 60 ημέρες από τη συμπλήρωση του ορίου των 90 ημερών.
Ο οφειλέτης έχει δύο μήνες από την αποστολή της ειδοποίησης για να υποβάλει αίτηση με τα απαιτούμενα δικαιολογητικά.
Ο δανειστής υποχρεούται να απαντήσει εντός τριών μηνών από την υποβολή πλήρους φακέλου. Η απάντηση πρέπει να περιλαμβάνει είτε:
• Πρόταση βιώσιμης και τεκμηριωμένης ρύθμισης.
• Αιτιολογημένη απόρριψη, με αναφορά στους λόγους και στις προϋποθέσεις υπό τις οποίες μπορεί να επανεξεταστεί το αίτημα.
Εφόσον είναι εφικτό, μπορούν να υποβληθούν έως δύο εναλλακτικές προτάσεις. Η προκαταβολή μπορεί να φθάσει έως το 15% του κεφαλαίου, αλλά μπορεί να μειωθεί ή να παραλειφθεί εάν συντρέχουν ειδικές οικονομικές δυσχέρειες, κοινωνικά κριτήρια ή προβλήματα υγείας.
Αν ο δανειστής δεν απαντήσει εμπρόθεσμα, προβλέπονται συνέπειες για την καθυστέρηση, μεταξύ των οποίων αναστολή της κεφαλαιοποίησης και του εκτοκισμού για το διάστημα που η καθυστέρηση οφείλεται αποκλειστικά σε αυτόν.
Η διαδικασία εφαρμόζεται και στους εγγυητές, με αυτοτελή εξέταση της δικής τους συμμετοχής.
Άρθρο 22 — Η προθεσμία απάντησης του οφειλέτη
Ο οφειλέτης πρέπει να αποδεχθεί ή να απορρίψει την πρόταση του πιστωτή ή να υποβάλει αιτιολογημένη αντιπρόταση εντός ενός μήνα από την κοινοποίησή της.
Αν δεν ανταποκριθεί εμπρόθεσμα, η διαδικασία θεωρείται περατωθείσα, εκτός αν συντρέχει ανωτέρα βία.
Η αίτηση για τα ίδια δάνεια και τις ίδιες πιστώσεις μπορεί να υποβληθεί μόνο μία φορά από τον ίδιο οφειλέτη. Αντίθετα, ο δανειστής μπορεί να επαναλαμβάνει τη διαδικασία περισσότερες από μία φορές.
Άρθρο 23 — Υπογραφή της σύμβασης και συνέπειες αθέτησης
Εάν ο οφειλέτης αποδεχθεί την πρόταση, η σύμβαση ρύθμισης πρέπει να καταρτιστεί και να υπογραφεί μέσα σε έναν μήνα. Η προθεσμία μπορεί να παραταθεί μία φορά, για 15 ημέρες, με κοινή συμφωνία των μερών.
Αν ο οφειλέτης καθυστερήσει καταβολές συνολικού ύψους που υπερβαίνει αθροιστικά την αξία τριών δόσεων, ο δανειστής μπορεί να καταγγείλει τη ρύθμιση.
Η καταγγελία συνεπάγεται αναβίωση των απαιτήσεων στο ύψος που είχαν πριν από τη σύμβαση, αφαιρουμένων των ποσών που καταβλήθηκαν στο πλαίσιο της ρύθμισης. Οι απαιτήσεις καθίστανται εκ νέου ληξιπρόθεσμες και απαιτητές.
Η σύμβαση ρύθμισης αποκτά χαρακτήρα εκτελεστού τίτλου, υπό τις προϋποθέσεις της διάταξης, και μπορεί να αποτελέσει βάση για μέτρα αναγκαστικής εκτέλεσης.
Άρθρο 24 — Ανώτατη διάρκεια της διαδικασίας
Η διαδικασία διμερούς ρύθμισης πρέπει να ολοκληρώνεται το αργότερο μέσα σε έξι μήνες από την υποβολή πλήρους αίτησης.
Η διάταξη εισάγει ένα συνολικό χρονικό όριο, ώστε η διαπραγμάτευση να μην παραμένει ανοικτή επ’ αόριστον.
Άρθρο 25 — Τυποποίηση της αίτησης
Η διαδικασία αρχίζει με αίτηση του οφειλέτη, η οποία πρέπει να περιλαμβάνει όλα τα αναγκαία στοιχεία και τα προβλεπόμενα δικαιολογητικά.
Δεν απαιτείται επανυποβολή εγγράφων που έχουν ήδη προσκομιστεί, εκτός αν έχουν μεταβληθεί, χρειάζονται συμπλήρωση ή έχει λήξει η χρονική ισχύς τους.
Αρθρο 26 — Ψηφιακή πλατφόρμα
Η διαδικασία εξέτασης της αίτησης, η ανταλλαγή προτάσεων και η επίτευξη συμφωνίας διεξάγονται μέσω της προβλεπόμενης ψηφιακής πλατφόρμας.
Οι επικοινωνίες μπορούν να γίνονται και με άλλα πρόσφορα μέσα, αλλά κάθε πρόταση, αντιπρόταση, απόρριψη ή συμφωνία πρέπει να καταχωρίζεται άμεσα στην πλατφόρμα από τον δανειστή.
Άρθρο 27 — Καλή πίστη και προστασία της κύριας κατοικίας
Από την υποβολή πλήρους αίτησης έως την ολοκλήρωση της διαδικασίας, οι αρμόδιες υπηρεσίες του δανειστή υποχρεούνται να ενεργούν συντονισμένα και καλόπιστα για την εξεύρεση λύσης.
Στο ίδιο διάστημα απαγορεύεται η επίσπευση αναγκαστικής εκτέλεσης στην κύρια κατοικία του αιτούντος, η λήψη ασφαλιστικών μέτρων επ’ αυτής και η εγγραφή υποθήκης ή η τροπή προσημείωσης σε υποθήκη.
Η προστασία έχει όρια: δεν εμποδίζεται η αναγγελία του πιστωτή σε πλειστηριασμό που επισπεύδει τρίτος ούτε η διατήρηση ήδη υφιστάμενων εμπράγματων ασφαλειών.
Εάν ο οφειλέτης αθετήσει τη συμφωνηθείσα ρύθμιση, παύει ο συγκεκριμένος περιορισμός. Επιπλέον, η διάταξη αποκλείει νέα υπαγωγή στον εξωδικαστικό μηχανισμό για τα ποσά που είχαν ρυθμιστεί με τη σύμβαση που αθετήθηκε.
Άρθρο 28 — Ισχύς πληρεξουσιότητας
Η πληρεξουσιότητα που έχει δοθεί για τη διενέργεια της διαδικασίας διμερούς ρύθμισης εξακολουθεί να ισχύει έως την ανάκλησή της, εκτός αν ειδική διάταξη ορίζει διαφορετικά.
Άρθρο 29 — Συνδυασμός με τον εξωδικαστικό μηχανισμό
Εάν ο οφειλέτης υποβάλει αίτηση στον εξωδικαστικό μηχανισμό του ν. 4738/2020, αναστέλλονται οι προθεσμίες εξέτασης της αίτησης διμερούς ρύθμισης μέχρι να ολοκληρωθεί η διαδικασία του εξωδικαστικού.
Εάν η διαδικασία του εξωδικαστικού ολοκληρωθεί χωρίς να επιλυθεί το ζήτημα, η διμερής διαδικασία μπορεί να συνεχιστεί από το σημείο στο οποίο είχε διακοπεί, κατόπιν αίτησης εντός 30 ημερών από τη λήξη της πρώτης διαδικασίας.
Η προηγούμενη υπαγωγή στον εξωδικαστικό μηχανισμό αποτελεί λόγο άρνησης αναστολής της διμερούς διαδικασίας. Στόχος είναι να αποφεύγεται η παράλληλη διαχείριση της ίδιας οφειλής μέσω διαδοχικών διαδικασιών.
Άρθρο 30 — Εποπτεία από την Τράπεζα της Ελλάδος
Η Τράπεζα της Ελλάδος ορίζεται αρμόδια αρχή για την εποπτεία της εφαρμογής της νέας διαδικασίας.
Ελέγχει, μεταξύ άλλων:
• Την τήρηση των προθεσμιών.
• Την πληρότητα και επάρκεια των απαντήσεων των πιστωτών.
• Την τήρηση των υποχρεώσεων επικοινωνίας.
• Την εφαρμογή των κανόνων από τους δανειστές.
• Την ύπαρξη κατάλληλων οργανωτικών διαδικασιών και πληροφοριακών συστημάτων.
Μπορεί να διενεργεί ελέγχους και έρευνες, να ζητά τακτικά ή έκτακτα στοιχεία και να επιβάλλει κυρώσεις ή άλλα διοικητικά μέτρα.
Άρθρο 31 — Κυρώσεις για παραβάσεις
Προβλέπεται η επιβολή διοικητικών κυρώσεων και διορθωτικών μέτρων στους δανειστές που παραβιάζουν τις υποχρεώσεις της νέας διαδικασίας.
Οι κυρώσεις διαφοροποιούνται ανάλογα με το αν πρόκειται για servicers, πιστωτικά ιδρύματα ή άλλους δανειστές, σύμφωνα με τις αντίστοιχες διατάξεις της νομοθεσίας.
Άρθρο 32 — Αυτόματη καταγραφή της καθυστέρησης
Εάν παρέλθει άπρακτη η προθεσμία των τριών μηνών για απάντηση, η υπόθεση χαρακτηρίζεται αυτομάτως ως εκπρόθεσμη στην ψηφιακή πλατφόρμα.
Ακολουθούν τρεις βασικές συνέπειες:
1. Αναστέλλονται ο εκτοκισμός και η κεφαλαιοποίηση των τόκων έως την κοινοποίηση της απάντησης.
2. Καταγράφεται ηλεκτρονικά η παράβαση του δανειστή.
3. Τα στοιχεία διαβιβάζονται αυτόματα στην Τράπεζα της Ελλάδος, χωρίς να απαιτείται προηγούμενη καταγγελία από τον οφειλέτη.
Προβλέπεται, πάντως, ότι μπορούν να αρχίσουν νέα μέτρα αναγκαστικής εκτέλεσης ή να συνεχιστούν εκκρεμείς διαδικασίες, εκτός από τις ειδικές περιπτώσεις προστασίας που προβλέπει το άρθρο 27.
Η επανειλημμένη καταγραφή εκπρόθεσμων υποθέσεων λαμβάνεται υπόψη κατά την αξιολόγηση της συμμόρφωσης του δανειστή.
Άρθρο 33 — Επίλυση διαφορών
Ο Ελληνικός Χρηματοοικονομικός Μεσολαβητής μπορεί να διαμεσολαβεί μεταξύ δανειστών και οφειλετών για την αναζήτηση λύσης, ιδίως σε ζητήματα εφαρμογής της νέας διαδικασίας. Η δυνατότητα καλύπτει και τους εγγυητές.
Ο Μεσολαβητής υποβάλλει τριμηνιαίες συγκεντρωτικές εκθέσεις στην Τράπεζα της Ελλάδος, με στατιστικά στοιχεία για τις καταγγελίες, τις αιτιάσεις, τα μέτρα που ελήφθησαν και την έκβασή τους.
Η Τράπεζα της Ελλάδος δέχεται και διερευνά καταγγελίες για να αξιολογήσει τη συμμόρφωση των δανειστών. Ωστόσο, δεν επιλαμβάνεται εξατομικευμένων διαφορών που αφορούν την ουσία της ρύθμισης ή τη διαδικασία που ακολουθήθηκε για την επιδίωξή της.
Άρθρο 34 — Εξουσιοδοτικές διατάξεις
Με απόφαση της Τράπεζας της Ελλάδος θα καθοριστούν οι λεπτομέρειες εφαρμογής του νέου πλαισίου, μεταξύ άλλων:
• Τα δικαιολογητικά που απαιτούνται για την αίτηση.
• Οι ελάχιστες πληροφορίες που πρέπει να περιέχει η πρόταση ρύθμισης.
• Τα στάδια που θα ενταχθούν στην ψηφιακή πλατφόρμα.
• Οι κανόνες ενημέρωσης και επικοινωνίας με οφειλέτες και εγγυητές.
• Τα στοιχεία που θα μπορούν να ζητούνται από τους εποπτευόμενους φορείς.
• Οι ειδικότερες κατηγορίες δανείων και πιστώσεων που θα υπάγονται στη διαδικασία.
Το άρθρο αυτό είναι σημαντικό, καθώς η πρακτική εφαρμογή αρκετών από τις νέες υποχρεώσεις θα εξαρτηθεί από τις κανονιστικές αποφάσεις που θα ακολουθήσουν.
Δημοφιλή
Το μωρό με το «μουστάκι» που «έσπασε» το διαδίκτυο: Το viral βίντεο που κάνει τον γύρο του διαδικτύου
Ακυρώνονται οι μαθητικές παρελάσεις της 28ης Οκτωβρίου στα Δωδεκάνησα λόγω κακοκαιρίας
Συναγερμός στο Ηράκλειο: Άνδρας έπεσε από τα Ενετικά Τείχη!
Μία νέα ισχυρή περίοδος αρχίζει για 3 ζώδια
28η Οκτωβρίου: Ποιος ήταν ο πρώτος Έλληνας στρατιώτης που έπεσε το 1940
Το μικρό λαμπάκι στην τηλεόραση που μένει αναμμένο – Πόσο ρεύμα καταναλώνει τελικά;
Ο Βασίλης Παπακωνσταντίνου νοσηλεύεται σε ιδιωτικό θεραπευτήριο με αναπνευστικό πρόβλημα
Οικογενειακή τραγωδία στον Πειραιά: Νεκροί πατέρας, μητέρα και γιος - Πώς βρέθηκε το ΙΧ στη θάλασσα
Τα ζώδια που θα έχουν την τύχη με το μέρος τους αυτή την εβδομάδα